Destrucción del empleo, precarización y ¿menos pobreza?
“La pobreza de junio de 2026 que anunciará el INDEC será igual o menor a la de diciembre de 2025, o apenas subirá”. Si uno comienza una conversación en el ecosistema opositor con esa afirmación, puede desatar una tempestad de protestas o de incredulidad. Sin embargo, esa afirmación puede coexistir con las siguientes, que sí forman parte del mainstream de lo que escuchamos y reproducimos quienes nos encontramos en la vereda de enfrente del actual gobierno nacional:
- El grueso de la actividad económica y el empleo de calidad están en una crisis estructural.
- La inflación es más baja que en diciembre de 2023, pero no dejó de ser un problema.
- Por 1) y 2) se explica que los ingresos sean la primera preocupación de la sociedad en distintos estudios de opinión pública.
- Los números agregados del PBI expresan que la Argentina puede crecer dos años seguidos con niveles de inflación más parecidos a los de 2015 que a los de 2019 y 2023.
¿Frente a qué estamos, entonces? Desarrollemos esos postulados para armar un cuadro un poco más completo de la situación social, económica y política que se está configurando de aquí a la elección presidencial de 2027.
Actividad y empleo
El empleo registrado privado es el síntoma más importante de lo que podemos entender como una crisis, en el sentido más estricto de la palabra. En el siguiente gráfico se ve con claridad cómo se comportó esta variable en los primeros 30 meses de gobierno de las últimas cuatro administraciones.
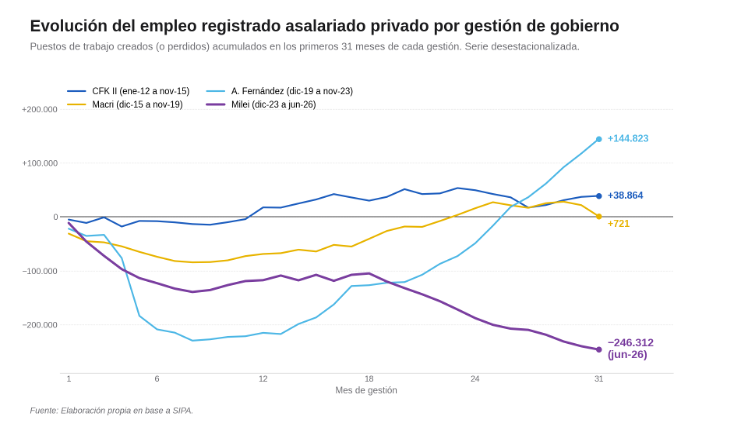
Algo que tienen en común el segundo mandato de Cristina, el de Macri y el de Alberto Fernández es la creación de puestos de trabajo formales en el sector privado, al menos al principio, dado que Macri terminó con números netos negativos tras la espiralización de la crisis financiera autoinfligida.
La experiencia libertaria de Javier Milei, por el contrario, está en niveles récord, sin contar aún los datos desde el mes 30 hasta el final del mandato. Ese proceso viene acompañado de un consecuente incremento tanto del subempleo como de las famosas changas. Es decir, lo que en las estadísticas oficiales se conoce como cuentapropismo y asalariados informales.
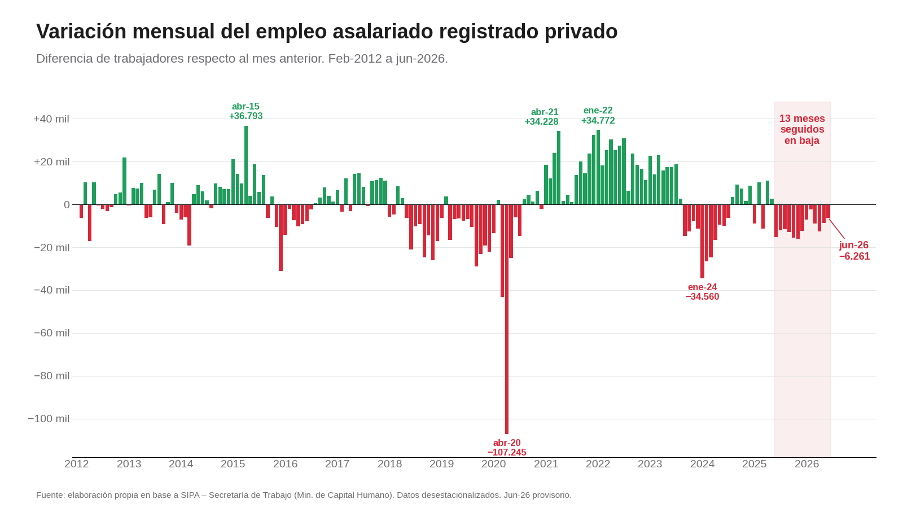
Los últimos datos publicados del SIPA no hacen más que confirmarlo. En junio de 2026 el empleo asalariado registrado del sector privado volvió a caer, y ya son trece meses consecutivos de destrucción de puestos de trabajo: la racha negativa más larga de la serie desestacionalizada, que comienza en 2009. Ni la recesión de 2018-2019 ni la pandemia habían encadenado tantos meses seguidos en baja. En ese lapso se perdieron 141.324 empleos privados formales, casi 11.000 por mes, y el nivel actual, de 6,13 millones de asalariados, es el más bajo desde abril de 2022.
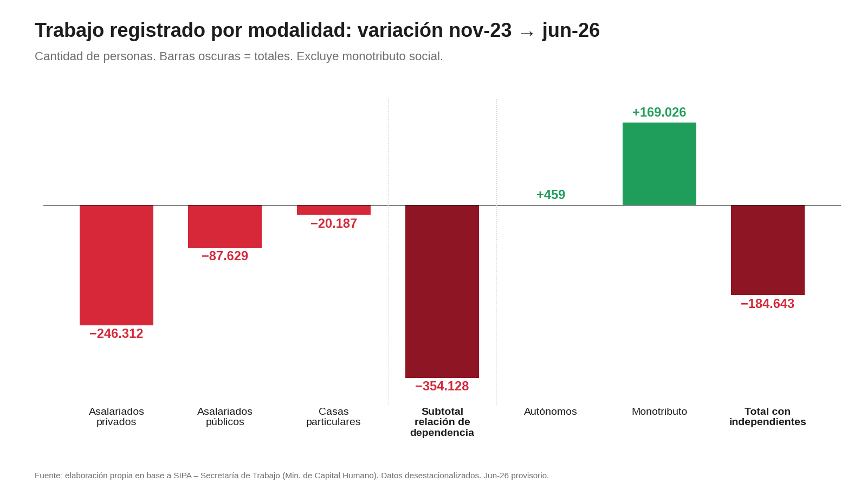
Si se amplía la mirada al conjunto del trabajo registrado, la foto es aún más nítida. Desde noviembre de 2023 se perdieron 246.312 empleos asalariados privados, 87.629 públicos y 20.187 en casas particulares: en total, 354.128 puestos en relación de dependencia. En el mismo período, los trabajadores cuya ocupación principal es el monotributo aumentaron en 169.026. La sustitución es visible, pero no alcanza a compensar: aun sumando a los independientes, el trabajo registrado cayó en 184.643 personas. Y lo que se gana no equivale a lo que se pierde. Un empleo con aportes, obra social, aguinaldo, vacaciones pagas y convenio colectivo se reemplaza, en el mejor de los casos, por una categoría en la que el trabajador paga su propia cobertura, no tiene paritarias ni representación sindical y queda a merced de la facturación de cada mes.
Este proceso se correlaciona perfectamente con el fenómeno más novedoso de la experiencia de LLA en el gobierno: el divorcio entre la creación de empleo y el crecimiento de la actividad.
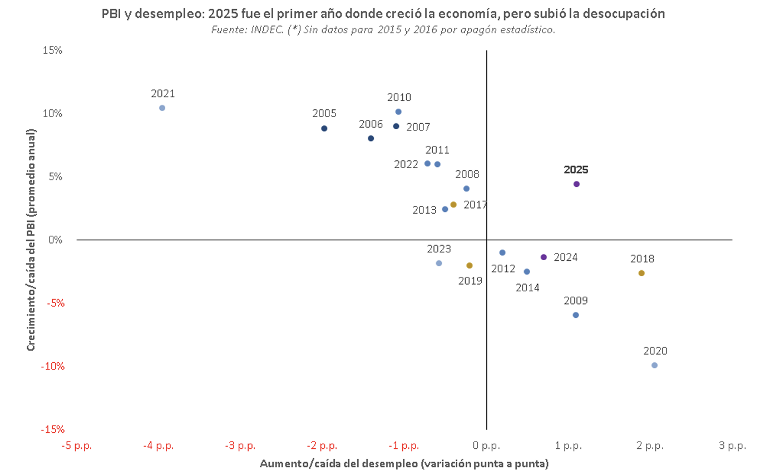
Fuente: Daniel Schteingart.
Como se aprecia en el gráfico, 2025 fue el primer año de la serie desde 1996 en el que el Producto Bruto Interno crece sin que eso se correlacione con el empleo. Esta anomalía libertaria es consecuencia de un modelo económico que intenta generar una “destrucción creativa” que no termina de iniciarse.
Este concepto, muy utilizado últimamente por los defensores del modelo actual, implica que los nuevos sectores de la economía, de alto valor agregado o elevada competitividad, van a derramar y generar riqueza suficiente para compensar a los que se destruyen. Sin embargo, esto no se ve en la práctica.
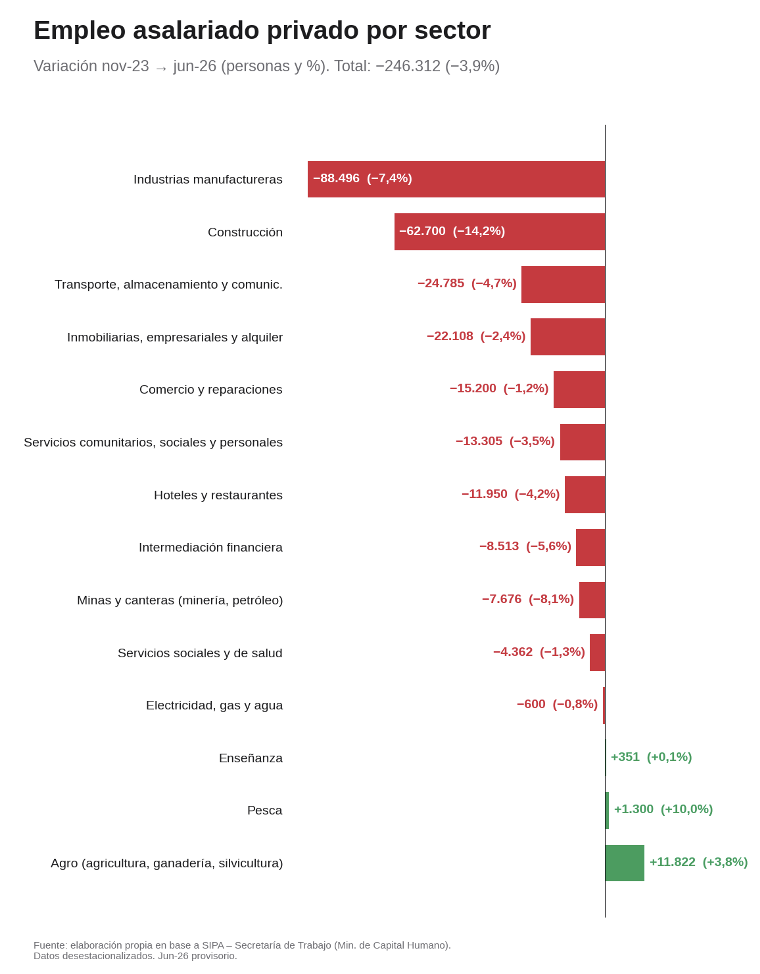
Esto es así porque los sectores que crecieron de manera constante a lo largo de 2026, 2025 y parte de 2024 (tras la devaluación y la contracción fiscal-monetaria inicial) son solo cuatro: agroindustria, minería y energía, pesca e intermediación financiera.
Cuando uno mira el mapa sectorial del empleo, cae de suyo hasta qué punto ese crecimiento no derrama. De los cuatro sectores que traccionan la actividad, solo el agro (+11.822) y la pesca (+1.300) sumaron asalariados desde noviembre de 2023. La minería y la intermediación financiera crecen en producto, pero perdieron 7.676 y 8.513 puestos, respectivamente. En la vereda opuesta, industria, construcción y comercio, que explican el 44% del empleo asalariado privado registrado y el 29% del PBI, concentran la sangría. La industria perdió 88.496 puestos y acumula veinte meses consecutivos de caída, hasta su nivel más bajo desde marzo de 2021. La construcción perdió 62.700 (−14,2%) y el comercio, 15.200. Entre los tres suman 166.396 empleos: dos de cada tres de los perdidos en todo el sector privado.
No se trata de un problema de productividad de algunas empresas: la actividad de esos sectores sigue lejos de sus niveles previos. La construcción cayó 24,5% según el ISAC, con desplomes en el despacho de asfalto (−37,6%), ladrillos (−29,8%) y hormigón (−25,4%), por citar algunos ejemplos. El índice de producción industrial manufacturero retrocedió 9%, con textiles (−33,2%) y maquinaria y equipo (−32,2%) a la cabeza. Las ventas en supermercados mayoristas cayeron 21,8% y en shoppings, 7,4%. Son los sectores que más dependen del mercado interno y del poder adquisitivo del salario, precisamente las dos variables que el programa económico decidió comprimir.
La crisis tampoco reconoce fronteras: 22 de las 24 jurisdicciones perdieron empleo privado registrado desde noviembre de 2023. En cantidad, Buenos Aires (−90.103) y la Ciudad de Buenos Aires (−44.955) concentran más de la mitad de la caída, seguidas por Córdoba y Santa Fe, provincias con fuerte presencia industrial y de la construcción. En términos relativos, el golpe más duro se lo llevan Tierra del Fuego, que perdió el 17,9% de sus asalariados privados, y Santa Cruz, el 16,1%, mientras que La Rioja, Formosa, Misiones, Catamarca y Chaco perdieron más del 10%. Las únicas excepciones son Neuquén (+8,7%) y Río Negro (+3,3%), es decir, la geografía de Vaca Muerta. Es el mismo divorcio entre sectores ganadores y perdedores, ahora trazado sobre el mapa.
Todo esto puede sintetizarse en dos frases que se popularizaron en las redes en los últimos meses y días, respectivamente: cada 75 minutos cierra una empresa en nuestro suelo y cada 3 minutos un argentino pierde su trabajo.
Los ingresos reales, el ¿síntoma? más raro
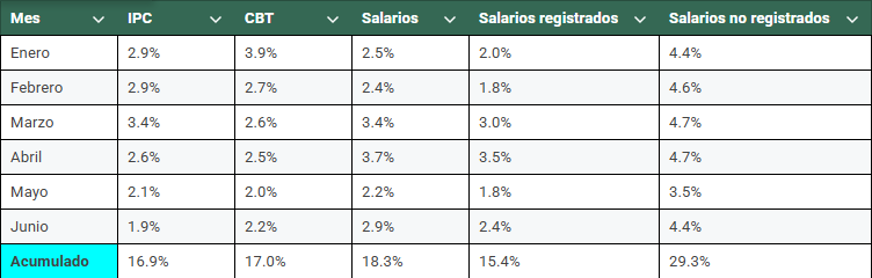
Dentro del panorama desarrollado, tenemos que incorporar una descripción más detallada de una variable central para explicar la evolución de la calidad de vida: los ingresos reales. En el cuadro que presentamos a continuación puede verse la progresión de los salarios, distinguiendo entre registrados y no registrados, en relación con la inflación y con la canasta que marca el umbral de la línea de pobreza.
Fuente: elaboración propia en base a INDEC.
Como podemos observar, en los primeros seis meses de 2026 la inflación acumulada, según el Índice de Precios al Consumidor del INDEC, fue de 16,9%. Ese avance es casi idéntico al de la Canasta Básica Total, cuyo valor creció un 17%. En ese contexto general, el salario se desplazó nominalmente un 18,3% hacia arriba, lo cual nos deja frente a un escenario paradójico. Los sectores empleo-intensivos de la economía caen, las empresas cierran y los puestos de trabajo formales se destruyen a ritmos nunca antes vistos (los privados, por el mencionado ritmo de cierres; los públicos, por el ajuste del gasto al que obliga la meta fiscal en un contexto de caída recaudatoria). Así y todo, las remuneraciones laborales aumentan más que la inflación. Poco común.
Si hacemos el ejercicio de bucear dentro del dato de salarios, podremos apreciar que los que en lenguaje coloquial se conocen como “en blanco” corren de atrás a los precios: su crecimiento del 15,4% indica una pérdida de poder adquisitivo. Ese comportamiento va completamente a contramano del de lo que algunos comentaristas popularizaron como el submundo “barrani” de la masa salarial, cuyos ingresos aumentaron un 29,3% en los mismos meses de 2026. Es decir, casi el doble.
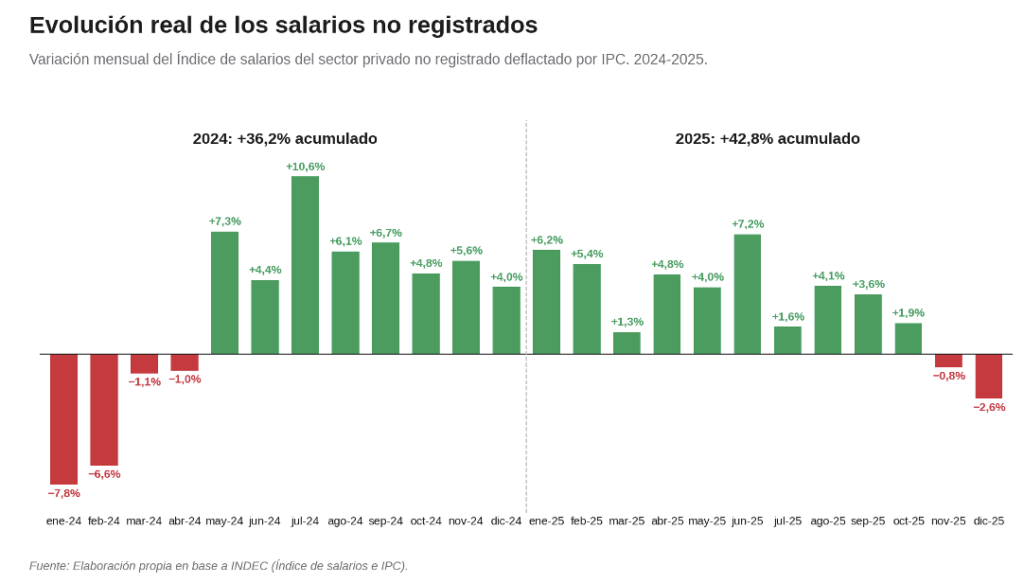
Sin embargo, hay un problema con la medición de los salarios no registrados. Cuando uno ve la evolución intermensual de este tipo de ingresos, en una economía en recesión y con una gran destrucción de puestos de trabajo, parece difícil que se registren esos niveles de aumento.
A fines de 2023 se realizó un cambio en el cuestionario de la Encuesta Permanente de Hogares (EPH) que buscaba captar mejor los ingresos no laborales de las personas. Sin embargo, esto generó problemas en la serie, como señala el panorama semanal del 1/04/2026 de la Gerencia de Estudios Económicos del Banco Provincia:
“A fines de 2023, la EPH actualizó su cuestionario individual, buscando mejorar su captación de ingresos no laborales y programas sociales. Previo a este cambio metodológico, el relevamiento incluía únicamente dos preguntas en este punto: i) monto de ingresos por jubilaciones y pensiones y ii) monto percibido por subsidios o ayudas sociales en dinero provenientes del gobierno, iglesias u otras fuentes. Desde 2024, la pregunta sobre jubilaciones se desagrega en nueve subpreguntas, distinguiendo, por ejemplo, entre jubilaciones contributivas, por moratoria y otras pensiones no contributivas (como la de madre de siete hijos). En paralelo, la pregunta sobre subsidios se amplía a tres ítems, incorporando explícitamente la percepción de AUH, AUE y Tarjeta Alimentar, otros programas sociales y ayudas provenientes de entidades no gubernamentales. Esta mayor desagregación podría estar contribuyendo a una mejor captación de los ingresos de jubilados y beneficiarios de programas sociales. Las series históricas, entonces, no son estrictamente comparables entre sí.”
Banco Provincia, Panorama Económico
Cabe mencionar, de todos modos, que los ingresos por programas sociales como la Asignación Universal por Hijo crecieron fuertemente durante este período de gobierno. No obstante, tomar este indicador del INDEC como una variable de peso genera problemas.
Pobreza e indigencia: ¿qué esperar?
La etapa que estamos viviendo del programa económico implica la coexistencia de fenómenos que hasta aquí no veíamos. Entre ellos se encuentran:
- Crecimiento de la actividad anclado en un brutal salto del sector exportador (por aumento de cantidades y buenos precios internacionales), no así en el consumo masivo ni en la inversión.
- Divorcio consecuente entre el mercado interno y el sector externo, con destrucción neta de empresas (más de 30 mil desde que asumió esta gestión nacional).
- Reemplazo de los puestos de trabajo formales, con protección social y representación sindical, por asalariados sin garantías y cuentapropismo.
- Caída de los ingresos reales de los sectores con herramientas para defenderse y suba abrupta de los de quienes están por fuera del sistema.
Si uno piensa que la secuencia actual del proceso económico es la destrucción de empresas, que la mutación sociológica del trabajador va en dirección a la desprotección y que los empleos formales pierden en la carrera de precios y salarios, el reflejo más rápido es suponer que la pobreza y la indigencia suben o, como mínimo, se estancan. Esto último adquiere más validez si se toma por cierto el consenso instalado entre los consultores de opinión pública sobre un acentuado deterioro en la valoración social tanto del Presidente como de su gestión.
Sin embargo, los procesos de alta inflación, cambios estructurales y variaciones abruptas en los distintos sectores generan problemas estadísticos en las series cuando se las analiza sin una revisión posterior. Es por ello que el dato de salarios informales acumulado entre enero y junio de 2026 puede preanunciar una sorpresa.
Tomás Delgado: Lic. en Sociología. Integrante de Generación para el Desarrollo.
Santiago Battista: Lic. en Economía. Director del ICiudad.