El último sostén de Milei: el vacío opositor
Hoy nos enfrentamos a un gobierno que exhibe sus números macroeconómicos como un triunfo irrefutable mientras la economía real retrocede con severidad. Y ahí está la trampa: una economía de cementerio es, justamente, la definición de una macroeconomía desordenada, aunque tenga un (frágil) orden fiscal.
Mientras el mileismo celebra como si el país fuera una mesa de dinero y construye puentes financieros para ir sobrellevando los distintos vencimientos de la deuda pública, los que vivimos en pesos vemos cómo la situación se degrada cada vez más.
El proceso de este gobierno no fue lineal, y este artículo no viene a relatar su derrumbe: todo lo contrario. El devenir de estos años mostró altibajos pero, ante todo, pragmatismo en la gestión económica, por más que el discurso sea profundamente dogmático.
Es un fenómeno que la oposición no termina de internalizar. Se pregunta una y otra vez “¿por qué esto no explota?” mientras su horizonte de futuro se agota en consignas: enunciados grandilocuentes que suenan bien pero no resisten el choque con la realidad, y que a la hora de gobernar terminan siendo impracticables. Las utopías hay que tenerlas, orientan el rumbo. El problema es confundirlas con un programa que básicamente tenga un objetivo: aumentar los ingresos de las personas. Todo el resto son herramientas y contexto.
La discusión que se plantea en este artículo (y en general en el Club de los Mandriles) parte de una premisa: lo único que puede hacer que Milei se reelija en 2027 es el peronismo. Su incomprensión del fenómeno económico presente —no, no es igual a Menem ni a Macri— y su incapacidad de proyectar un programa realista.
Los elefantes y los hombres de paja
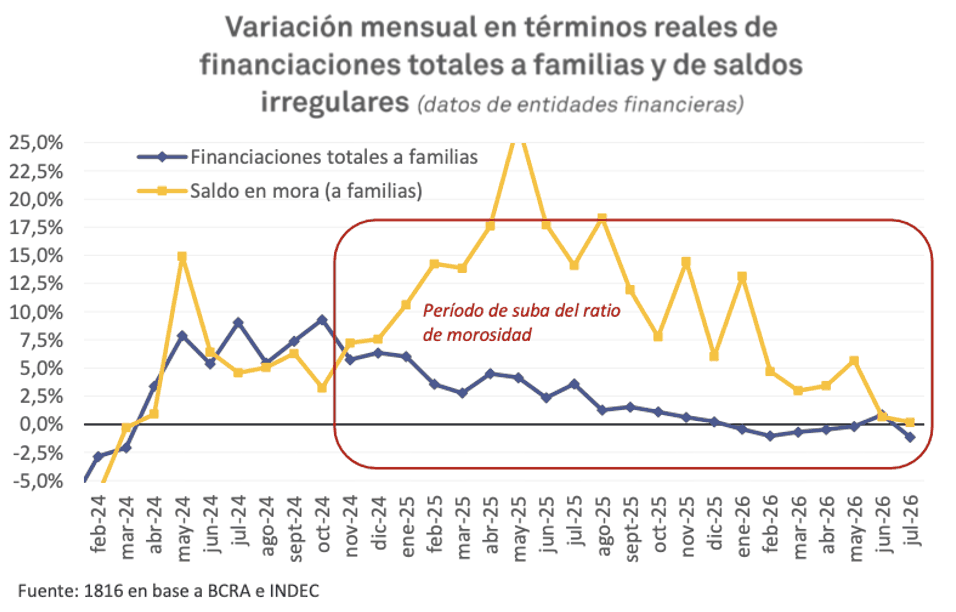
El endeudamiento familiar que es noticia desde hace algunas semanas es un claro ejemplo de ello. Fue una señal de alarma a fines del 2025, cuando la mora empezó a trepar con velocidad y el gobierno la atribuía simplemente a un “problema entre privados”.
A contramano del discurso oficial, la política monetaria se flexibilizó, la tasa de interés en pesos bajó mucho y usaron el arma más intervencionista que tienen: el Banco Nación. Imaginemos a un libertario usando una empresa pública como un banco para refinanciar deudores morosos a tasas más bajas que las de mercado. Algo raro si se lo marida con el discurso oficial, pero efectivamente es lo que viene pasando.
¿Va a alcanzar esto? Por supuesto que no. Y pensar aisladamente el incremento de la mora es un error, porque no es otra cosa que la cristalización del problema en los ingresos.
Sin embargo, que la estadística no nos tape el bosque. Es probable que en los próximos meses empiece a bajar la tasa de morosidad porque los bancos están refinanciando los saldos impagos, pero el elefante que se generó en la morosidad no es simplemente un tema bancario o el aumento de las fintech.
El relato oficial de minimizar este problema de la economía real como un conflicto “entre privados” entra también en la oposición como “está ordenada la macro y no llega a la micro”. Absolutamente falso, es problema intrínseco al modelo macroeconómico del gobierno y una falla que deviene de este. Para esquematizar las razones:
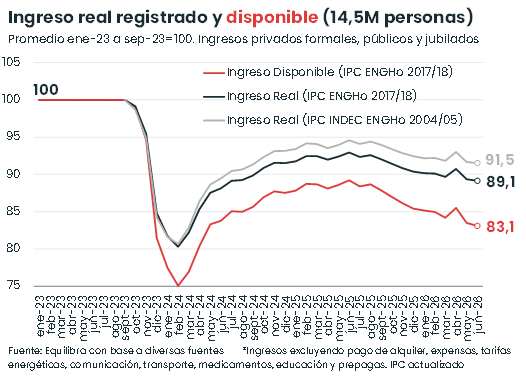
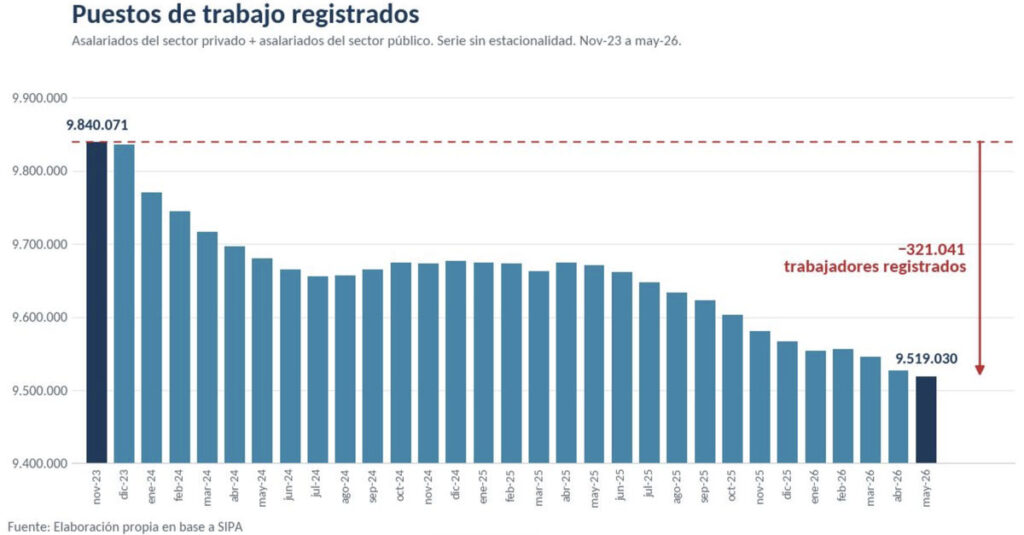
1) Ingresos de las personas. La situación de los ingresos de las personas es un problema muy importante que la EPH del INDEC no termina de captar. Los más de 320.000 puestos de trabajo destruidos estos años mileistas pasan factura y la caída de los ingresos reales es muy preocupante: el congelamiento del bono de los jubilados de la mínima les licúa su ingreso mes a mes; los trabajadores en relación de dependencia le empatan los últimos meses a la inflación, pero hay que recordar que echaron a Lavagna del INDEC por esta canasta desactualizada que no mide como corresponde. El indicador de Equilibra, que mide la evolución real del ingreso de 14,5 millones de personas, marca que el universo de trabajadores privados, públicos y jubilados perdió casi 17% desde el 2023.
2) Desregulación. La posición del gobierno de no intervenir directamente en la fijación de las tasas activas (la de los préstamos que todos tomamos) y las pasivas (la de plazo fijo, para simplificar) generó un descontrol en los márgenes de ganancia de las entidades financieras. Muchas veces el sector privado —al principio— piensa que esto es bueno, pero luego, sobre todo el sector más regulado de la economía, vuelve a darse cuenta de que no está tan bueno y pide salvatajes o coordinación.
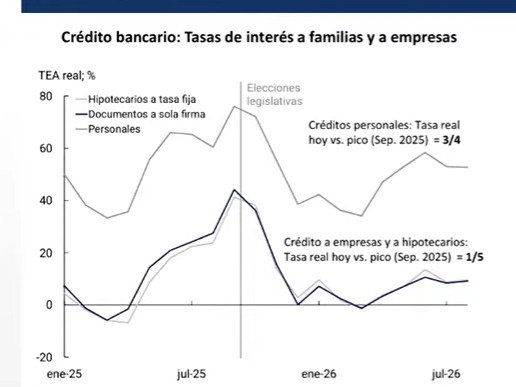
Hoy, de hecho, lo estamos viendo. Los balances de los bancos fueron fuertemente castigados por las previsiones de incobrabilidad y cortaron el crédito por vía del precio (la alta tasa de interés que tienen) y de la oferta (bajaron las cantidades).
Tampoco se piensa que esto se vaya a corregir rápidamente, aunque baje la mora en términos estadísticos. Los bancos ya no confían en que la tasa de interés quede baja, porque esta misma gestión demostró que si el dólar apremia, el Gobierno rompe todo con tal de contenerlo. Esto genera un sobrecosto en la tasa de interés (por expectativa) y un desincentivo a prestar (por prestar a una tasa más baja de lo que esté a futuro).
3) Exclusión. Cuando salga de las tapas de los diarios y de la noticia semanal, el sobreendeudamiento familiar va a dejar una tierra arrasada de (ex) endeudados. El fenómeno deja de ser un tema financiero/bancario para empujar hacia abajo la economía real. Difícilmente esos millones de personas puedan acceder en los próximos meses a una tarjeta de crédito (no usurera) o a un préstamo razonable.
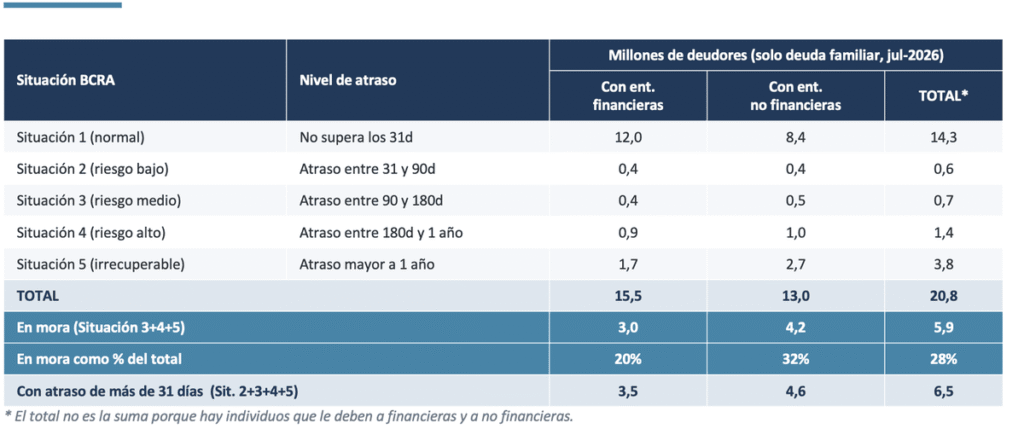
Pensando que el rebote de la economía mileista del 2024 y 2025 fue motorizado a través del crédito, queda ver cómo será el plan platita que viene. Se van vislumbrando los primeros: los créditos hipotecarios con fondos del FGS de ANSES (con un mecanismo más sofisticado, pero en definitiva es eso), la acumulación fuerte de reservas para defender el dólar el año que viene, los créditos en dólares a las empresas que no generan dólares, moderar los aumentos de los combustibles, entre otras. Así empezamos a ver con claridad las primeras medidas en el proceso preelectoral.
En este contexto, parte del peronismo parece estancado en el 2012 discutiendo los contextos o los problemas estructurales (que no se cambian en un mandato presidencial), en lugar de priorizar cómo actuar con un marco razonable y practicable en un nuevo gobierno post mileista.
El aumento del crédito es bueno, no es malo. Que más personas puedan acceder a comprarse su casa con un hipotecario es bueno. El tema es a qué costo y cómo. La expansión de las billeteras virtuales pospandemia es espectacular, genera muchos efectos positivos de formalidad y registración en la economía informal, pero sería mucho más virtuoso una coordinación y regulación lógica para que no pase lo que estamos viviendo hoy. Sin embargo, la dialéctica de las redes sociales y el baiteo permanente hacen que se quiera simplificar el discurso, putearse con alguien e insultar lo más fuerte posible a Galperín (que se lo merece, porque además de beneficiarse de desregulaciones tiene envidiables exenciones fiscales).
Discutamos cómo expandimos bien el mercado del crédito en Argentina y no cómo lo achicamos. Sí, es mucho más fácil movernos en represión financiera, que los pobres solo se financien con usureros informales o formales (léase las tarjetas de crédito que todos conocemos) y que solo accedan unos pocos y los bancos vivan de las comisiones de las tarjetas de crédito y de colocar los pesos en activos gubernamentales (bonos del Tesoro o letras del BCRA).
Ampliemos un poco la mirada.
Las buenas intenciones vs. las buenas políticas
En el programa “La Pregunta”, de Federico Vázquez, se tocaron el último domingo muchos temas interesantes, de los que me gustaría destacar dos.
En un tramo del programa se hablaba de los costos de la política industrial, en una perspectiva correcta de eficiencia, selección de sectores, costos fiscales, etcétera. Todo un abanico en el que, salvando matices, no percibo grandes diferencias dentro del antimileismo.
Sin embargo, se discutió muy poco de un costo de la política industrial que es, por su irradiación en la economía, de los más importantes: el costo de los consumidores. Sacando eufemismos y metáforas, cuando se habla de bienes de consumo masivo prácticamente ningún país del mundo puede competir contra China y no le queda más que encarecer las importaciones (aranceles) o restringirlas.
Cualquiera de las dos medidas tiene un efecto directo en la población: cae el ingreso real. Estos años, los precios de los bienes durables efectivamente cayeron (en términos relativos) por la mayor oferta importada y la caída de la demanda.
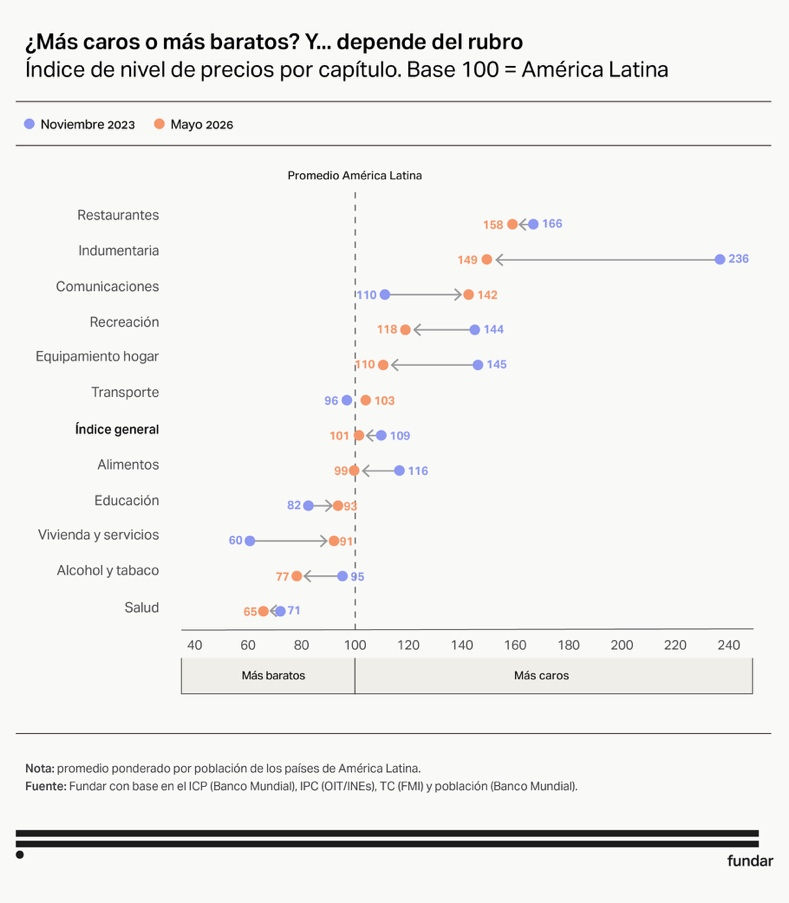
Quienes vivimos en grandes ciudades vemos la proliferación de bazares de productos chinos, ropa que se vende por kilo ridículamente barata y pequeños electrodomésticos “más baratos”.
Si cambia el gobierno en 2027, probablemente la principal causa de la derrota oficialista sea la caída de los ingresos. En ese contexto, ¿se banca la sociedad que le aumentemos los bienes que suele consumir como un “gustito”?
Puede que la respuesta sea que vale la pena, y no digo que esté mal, pero el dilema es válido. Sobre todo cuando uno mira el efecto distributivo: ¿a quién golpea más que las trabas a la importación encarezcan los bienes de consumo masivo?
A los más pobres, que son los que menos margen tienen para comprarlos a ese precio. Y así termina pasando algo curioso: los más ricos, los que pueden viajar al exterior una o dos veces por año, se compran ropa y tecnología más barata que los pobres.
La conclusión no es liberar todo como hace Milei, sino asumir que ciertas políticas tienen impactos positivos y también negativos, y que analizar sus efectos en el corto y mediano plazo es fundamental para no enamorarnos de nuestras propias consignas.
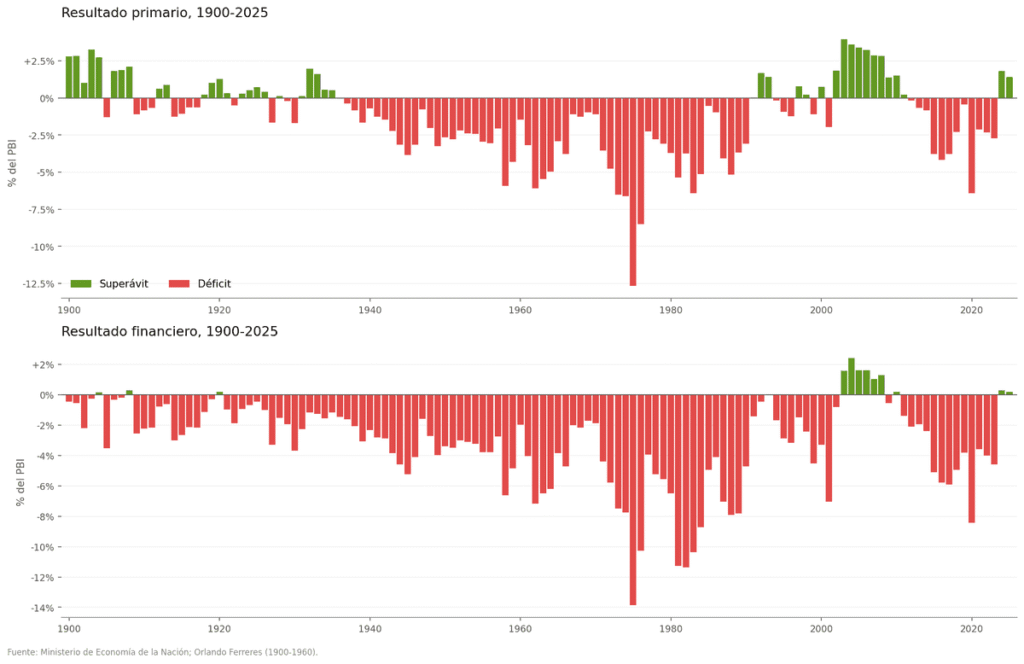
En segundo lugar, se mencionó que hay espacios dentro del peronismo (entiendo que se refiere al que pertenezco y quizás a otros también) que ponderamos demasiado el superávit fiscal, que no hay que confundir medios con fines y enamorarnos de los medios.
Al margen de que es claro que la política fiscal en general es un medio y no un fin en sí misma, mi duda respecto del planteo es: si pensamos que Argentina tiene un grave problema con la deuda pública, ¿esto se arregla con más deuda? Porque el déficit fiscal hay que financiarlo de alguna forma, salvo que se piense en emitir para hacerlo y, dado lo vivido en el 2022-2023, una política monetaria irresponsable genera efectos bastante complicados…
Esto no significa no revisar el gasto tributario ni la regresividad tributaria que profundizó Milei, y va a ser necesario mejorar el gasto público (en monto y composición).
En un momento de inevitable inestabilidad como va a ser el día que se vaya Milei, el primero que va a tener que ordenarse para que lo sigan los privados es el Estado. Quien mejor lo entendió fue Néstor Kirchner, que sostuvo un superávit primario altísimo incluso cuando las necesidades de la población eran acuciantes. Nadie más que él hubiera querido aplacar esas carencias a fuerza de gasto público, pero tomó otra decisión fiscal. Y la estabilidad que produjo esa decisión, junto con otras, también le rindió sus frutos.
Lejos de parecerme mal estas discusiones, las celebro: el momento es el 2026 para profundizar las diferencias hacia adentro de la fuerza política, porque el contexto del 2027 va a ser muy distinto del 2020 y, si alguna enseñanza dejó el Frente de Todos, es que no se puede llegar con una unidad vacía de contenido programático.